https://mitur.gob.do/

SANTO DOMINGO.- La Cámara de Cuentas identificó 14 pagos por 60 millones 855 mil 536 pesos efectuados por la Empresa Distribuidora de Electricidad del Sur (Edesur) a Servicios Nacional de Seguridad Integral (SENASE) después del vencimiento del contrato, así como expedientes de pago con documentación incompleta por 172 millones 470 mil 145 pesos. Los resultados figuran en una investigación especial sobre la contratación de servicios de seguridad que abarcó del 1 de marzo de 2017 al 18 de marzo de 2025.
El informe también recoge diferencias entre documentos contractuales, falta de soportes del procedimiento de selección y transacciones confirmadas por el proveedor cuyos documentos no fueron suministrados para su revisión. Edesur vinculó los pagos posteriores al vencimiento con la continuidad del servicio e informó que ha fortalecido sus controles. Los auditores mantuvieron las nueve observaciones después de examinar las respuestas.
Los montos corresponden a aspectos distintos de las operaciones revisadas y pueden superponerse, por lo que no deben sumarse como pérdidas independientes. La documentación incompleta limita la verificación de los desembolsos, pero no demuestra por sí sola que los servicios pagados no se prestaron.
Una investigación solicitada por la Pepca
La investigación respondió a una solicitud de la Procuraduría Especializada de Persecución de la Corrupción Administrativa (Pepca), formulada el 15 de agosto de 2025 para examinar contratos, pagos y desembolsos de fondos públicos vinculados con SENASE desde 2020. La Cámara de Cuentas dispuso el trabajo en septiembre de ese año y, mediante una resolución del 16 de enero de 2026, amplió su alcance para incluir las operaciones desde marzo de 2017.
El contrato principal, identificado con el número 0215-2017, fue firmado el 28 de septiembre de 2017 por 104 millones 727 mil 207 pesos para servicios de seguridad y vigilancia en Santo Domingo Norte y San Cristóbal. Posteriormente se suscribieron cuatro adendas: dos modificaron las tarifas y dos extendieron la vigencia, la última hasta el 30 de junio de 2021.
La relación de desembolsos incluida en el informe consigna un total de 180 millones 757 mil 984 pesos al proveedor, con pagos registrados entre 2017 y 2022. Ese total permite dimensionar las operaciones examinadas, pero no equivale a un monto declarado irregular o perdido, según el informe.
Pagos después del vencimiento
Sobre los 14 pagos por 60 millones 855 mil 536 pesos, la Cámara de Cuentas señaló que se efectuaron después del plazo establecido en la cuarta adenda. El documento contractual disponía que no operaba la renovación automática y que, al llegar a su término, quedaría rescindido de pleno derecho.
La Dirección de Finanzas de Edesur informó durante la investigación que los desembolsos se realizaron sin contrato vigente mientras se tramitaban licitaciones para nuevos proveedores de seguridad. Citó un oficio de la Dirección de Seguridad que solicitaba ejecutar los pagos para garantizar la continuidad del servicio.
La distribuidora también explicó que no se firmó una nueva adenda por recomendación de la entonces Gerencia de Compras. Según su comunicación del 10 de marzo de 2026, un correo del 29 de abril de 2021 informaba que esa extensión contravendría la Ley de Compras y Contrataciones. Edesur indicó que los pagos se ejecutaron de manera directa conforme al oficio DS-00147-2021 de la Dirección de Seguridad.
En su réplica del 21 de septiembre de 2026, el gerente general, José Luis Actis, indicó que la documentación disponible permitía asumir que los pagos buscaban garantizar la continuidad del servicio, aunque no fue posible establecer las circunstancias específicas de cada desembolso. Los auditores mantuvieron el hallazgo y sostuvieron que la continuidad operativa no justificaba desembolsar recursos públicos sin un vínculo contractual vigente y debidamente respaldado.
Otra observación se refiere a la firma de documentos después de las fechas fijadas para el inicio de su vigencia. El contrato se firmó el 28 de septiembre de 2017, pero establecía su inicio el 1 de septiembre. La tercera adenda se suscribió el 26 de octubre de 2020, con vigencia desde el 1 de octubre, y la cuarta, el 15 de marzo de 2021, con efectos desde el 1 de enero. Edesur no pudo determinar documentalmente las razones de esas diferencias y señaló que dispone de procedimientos para controlar los plazos contractuales.
Documentos ausentes e incompletos
Al comparar la información confirmada por SENASE con los expedientes entregados por Edesur, los auditores identificaron 37 transacciones correspondientes a facturas y notas de crédito, por 53 millones 882 mil 161 pesos, sin los documentos necesarios para su análisis. La Cámara de Cuentas concluyó que esa ausencia impidió verificar la trazabilidad fiscal de las operaciones.
El cotejo de los 37 valores arrojó 53 millones 744 mil 192 pesos, una diferencia de 137 mil 969 pesos respecto del monto declarado. Este cálculo no es una observación de los auditores ni sustituye su cifra. La diferencia permanece pendiente de verificación con el cuadro original, dadas las aparentes alteraciones de la transcripción.
Durante el intercambio inicial, la distribuidora afirmó que había remitido la totalidad de los expedientes relacionados con el proveedor. En la réplica posterior reconoció que, pese a las búsquedas en archivos físicos y digitales, no logró identificar todos los documentos. Informó que cuenta con procedimientos para recibir, validar, registrar y custodiar los soportes financieros.
En otro hallazgo, los auditores señalaron que no se suministraron tres expedientes de pago de 2017 y 2019 por 8 millones 287 mil 839 pesos. El cuadro los vincula con las referencias 0119-2017, 0302-2017 y 0215-2017, que no deben interpretarse necesariamente como tres contratos distintos: la segunda identifica en otras secciones la primera adenda del contrato principal. Edesur explicó que los expedientes no aparecieron en las cajas de archivo durante las búsquedas. Los auditores mantuvieron la observación porque no pudieron verificar el destino, la legalidad y el respaldo documental de esos desembolsos.
Los expedientes suministrados, correspondientes a pagos por 172 millones 470 mil 145 pesos, presentaban distintas carencias. El informe registra la ausencia de certificaciones de cumplimiento tributario y de seguridad social en 46 pagos, y de certificaciones de disponibilidad presupuestaria o de fondos en 45. También señala 45 pagos por 165 millones 745 mil 57 pesos sin formularios de recepción de bienes y servicios.
El cuadro también identifica 14 pagos por 64 millones 383 mil 372 pesos sin órdenes de compra o de servicios, contratos o ambos tipos de documentos, y cinco pagos por 19 millones 374 mil 391 pesos con documentos sin las firmas ni los sellos correspondientes. El primer monto pertenece al hallazgo sobre expedientes incompletos y es distinto del observado en pagos posteriores al vencimiento contractual.
En su respuesta, Edesur afirmó que todos los pagos contaban con instrucciones debidamente firmadas y selladas por las autoridades competentes. Asimismo, sostuvo que las certificaciones de disponibilidad de fondos y de cuota de compromiso no eran necesarias para realizar los pagos durante el período auditado, conforme a los procedimientos y normas que entonces aplicaban.
La distribuidora manifestó que no pudo establecer las causas de las omisiones y que ha reforzado la revisión de las obligaciones antes de procesar los pagos. Los auditores mantuvieron el hallazgo porque las medidas informadas no subsanaban la falta de documentos de las operaciones examinadas.
Diferencias en las cifras contractuales y una factura
La investigación detectó una diferencia de 258 mil 744 pesos entre el monto del contrato principal y el cálculo realizado por la Cámara de Cuentas a partir de las horas y tarifas contratadas. También observó diferencias en la cantidad de personal consignada en los documentos y la ausencia de un desglose de las horas diurnas y nocturnas y del monto total en las dos primeras adendas.
Para las dos primeras adendas, el informe calcula incrementos de 7 millones 766 mil 329 pesos y 12 millones 67 mil 615 pesos, que situaron el valor contractual en aproximadamente 124 millones 561 mil pesos. Esos cálculos corresponden a las modificaciones de tarifas, no a pérdidas determinadas.
La distribuidora reconoció que no encontró soportes para justificar la diferencia entre la adjudicación y el contrato. En las consideraciones jurídicas del apartado 3.3, la Cámara de Cuentas calificó los montos que superaban lo ofertado como un perjuicio económico directo y cuantificable y planteó responsabilidad administrativa y civil. Esa valoración corresponde al órgano fiscalizador, no constituye una condena judicial y no debe extenderse a la totalidad de los desembolsos revisados.
En otro punto, el informe identificó una diferencia de 500 mil 598 pesos entre los montos de la factura FC-0012381, del 25 de agosto de 2021, registrados en el expediente de pago y en la confirmación de SENASE. El documento de Edesur consignaba 4 millones 887 mil 947 pesos, mientras que el proveedor confirmó 4 millones 387 mil 349 pesos.
Edesur atribuyó la inconsistencia a un error del proveedor en una nota de crédito. Los auditores reconocieron los controles implementados para fortalecer los procesos internos, pero mantuvieron la observación por la diferencia comprobada al revisar la documentación.
Publicación del proceso y soportes de selección
La Cámara de Cuentas formuló una observación por falta de evidencia suficiente de la publicación del proceso EDESUR-CCC-LPN-2017-003 en los portales digitales. Edesur respondió que la convocatoria se había publicado en la sección de transparencia de su página el 27 de abril de 2017 y argumentó que la obligación de utilizar el portal transaccional de la Dirección General de Contrataciones Públicas se estableció el 14 de septiembre de ese año.
La entidad admitió que no encontró registros de la convocatoria en el portal transaccional y enumeró documentos disponibles en su página, incluidos el pliego de condiciones, formularios y una circular de preguntas y respuestas. Los auditores concluyeron que los argumentos y las evidencias aportadas no eran suficientes para desvirtuar el hallazgo.
El expediente de selección también estaba incompleto. Entre los documentos no localizados figuraban la solicitud de contratación, la certificación de existencia de fondos, el dictamen jurídico del pliego, actas del comité de compras, ofertas técnicas y económicas, evidencias de publicación en periódicos y certificaciones de registro del contrato y las adendas en la Contraloría. Edesur reconoció que no pudo recuperar la totalidad de los soportes e informó que mantiene un archivo físico y digital de los procesos.
El proceso judicial de la Operación Lobo
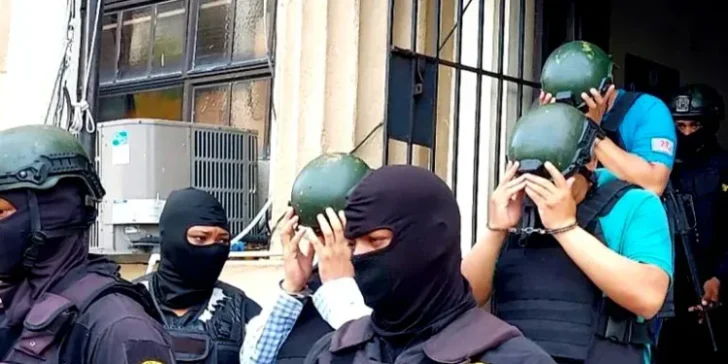
Las contrataciones con SENASE también forman parte de la Operación Lobo, investigada por la Pepca a raíz de una denuncia de la Dirección General de Ética e Integridad Gubernamental. Según la Procuraduría, el Ministerio Público informó el 15 de julio de 2026 que había acusado a 14 personas físicas y jurídicas y solicitado apertura a juicio por presuntos sobornos de aproximadamente 108 millones 80 mil 360 pesos, destinados a obtener y mantener contratos en las distribuidoras eléctricas, el Seguro Nacional de Salud y el Instituto Nacional de Atención Integral a la Primera Infancia. Entre los acusados están Quilvio Bienvenido Rodríguez González, representante de SENASE, y Carlos Ambrosio Robles Díaz, exdirector de Seguridad de Edesur. Esa cifra no debe sumarse a los montos observados en la auditoría.
En octubre de 2026, el caso estaba en audiencia preliminar ante el Séptimo Juzgado de la Instrucción del Distrito Nacional. El día 26, el tribunal separó la causa contra Elías Caamaño Pérez y fijó su audiencia para el 16 de noviembre. Acento informó el 30 de octubre sobre la recusación del juez. La información disponible no permite confirmar cómo se resolvió ese incidente ni si se dispuso la apertura a juicio o se dictó una sentencia sobre el fondo.
Responsabilidades y medidas correctivas
El informe plantea responsabilidad administrativa por las observaciones y señala indicios de responsabilidad penal en los hallazgos relativos a la diferencia de la factura y a las transacciones confirmadas por SENASE cuyos documentos no fueron suministrados. Esos indicios constituyen conclusiones del órgano fiscalizador, no una sentencia ni una declaración judicial de culpabilidad.
La Cámara de Cuentas sostiene que la determinación de responsabilidades debe considerar las fechas de los hechos, las funciones desempeñadas y la identificación de las personas relacionadas con cada actuación. El documento establece que los hallazgos con indicios penales sustentan la remisión de los resultados al Ministerio Público, pero no acredita por sí mismo la presentación de una acusación ni el desenlace de un proceso judicial.
En sus respuestas, Edesur informó que desde 2024 registra sus contratos en el sistema de certificación de la Contraloría y que cuenta con una Unidad de Auditoría Interna de ese organismo. También citó procedimientos de cuentas por pagar, emisión de pagos, gestión de archivos y carga de expedientes en el Sistema Único de Gestión de Pagos. La entidad presentó estas medidas como mecanismos para prevenir nuevas omisiones, pero los auditores mantuvieron los hallazgos del período revisado.
Como recomendación general, la Cámara de Cuentas dispuso la elaboración de un plan de acción correctivo en un plazo de 25 días hábiles desde la notificación del informe. El documento pide fortalecer la planificación contractual, asegurar el respaldo legal y administrativo de los pagos y conservar expedientes completos y disponibles para la fiscalización. También establece que las observaciones, conclusiones y recomendaciones son de cumplimiento obligatorio y que su aplicación será verificada por la Cámara de Cuentas y otras entidades conforme a sus atribuciones.
#VIDEO Presidente Abinader participa en Madrid en la inauguración de la XXX Cumbre Iberoamericana encabezada por el rey Felipe VI
Comparte esta noticia con tus contactos Madrid, España.– El presidente de la República …